
La préparation de la retraite constitue une étape fondamentale dans la vie de chaque actif en France. Le système repose sur une architecture obligatoire garantissant un revenu de remplacement lors de la cessation d’activité professionnelle. Tout travailleur cotise obligatoirement auprès d’au moins deux caisses distinctes, regroupant un régime de base et un régime complémentaire.
Le réflexe central : Le portail unique « Info Retraite »
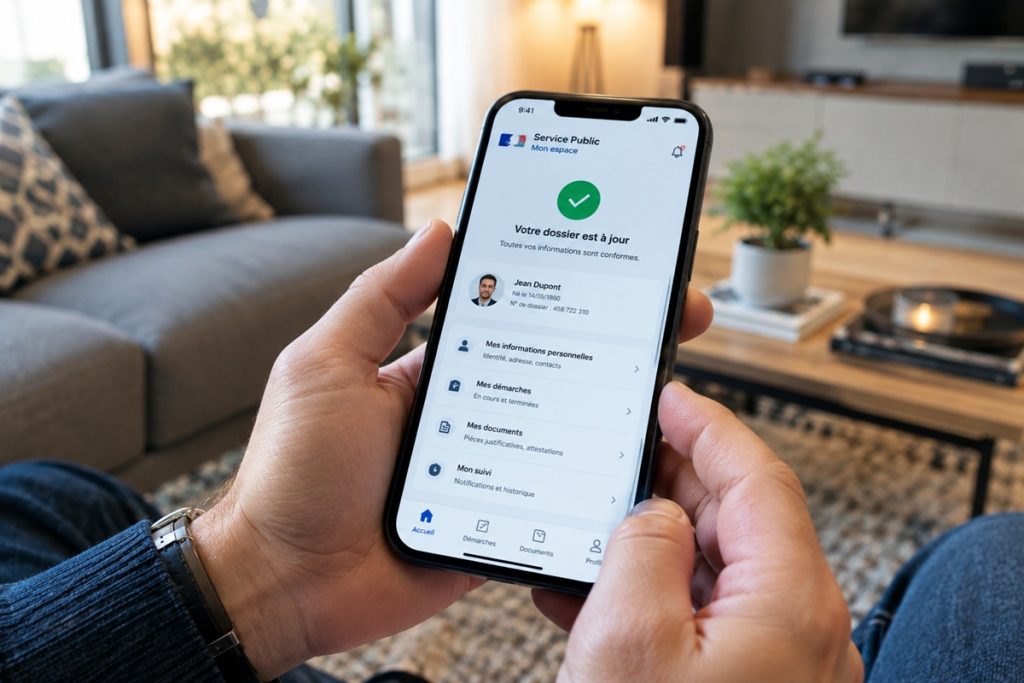
Face à la multiplication des organismes, les pouvoirs publics ont mis en place un point d’accès unifié pour simplifier le suivi de la retraite. Le réflexe indispensable réside dans l’utilisation du portail officiel Info Retraite, également accessible depuis l’application mobile Mon compte retraite. Cet outil centralisé regroupe toutes les données relatives à votre parcours professionnel.
La connexion s’effectue de manière sécurisée grâce au dispositif FranceConnect, qui réutilise vos identifiants d’autres services publics officiels. Une fois votre compte accessible, l’ergonomie de l’interface vous permet de naviguer intuitivement entre vos différentes données de carrière.
Les services numériques permettent de consulter rapidement l’ensemble des organismes auxquels vous êtes rattaché.
En consultant la rubrique consacrée à la carrière ou aux régimes de retraite, vous accédez immédiatement à la liste complète de l’ensemble de vos caisses de base et complémentaires ainsi qu’à leurs coordonnées. Il est également possible d’y télécharger votre relevé d’information individuel. Celui-ci permet de retracer la totalité de vos trimestres et de vos points enregistrés.
Un autre espace crucial intitulé Mon épargne retraite recense l’ensemble des contrats de retraite supplémentaire facultatifs souscrits à votre nom. Cette fonctionnalité novatrice permet de retrouver des plans d’épargne individuelle ou des dispositifs collectifs mis en place par un ancien employeur.
Cartographie des caisses de retraite selon votre statut en 2026
La structure de vos droits dépend directement de la nature de votre activité professionnelle et des statuts occupés.
Pour l’ensemble des salariés du secteur privé et agricole, la cotisation obligatoire est répartie entre 2 organismes principaux. Le régime de base est pris en charge par l’Assurance Vieillesse. En parallèle, la retraite complémentaire obligatoire est entièrement gérée par l’Agirc-Arrco.
Les personnels de la fonction publique obéissent à des règles d’affiliation différentes. Celles-ci sont fixées selon qu’ils possèdent le statut de fonctionnaire titulaire ou de contractuel.
Pour les fonctionnaires titulaires de l’État, la retraite de base est gérée par le Service des Retraites de l’État. Les agents territoriaux et hospitaliers relèvent de la CNRACL. S’ajoute le régime de la RAFP, qui calcule une prestation complémentaire fondée sur les primes.
Pour les agents contractuels de droit public, les praticiens hospitaliers et les élus locaux, l’affiliation s’effectue auprès du régime général pour la base, tandis que la complémentaire est confiée à l’Ircantec.
Les indépendants, artisans et commerçants sont intégrés au régime général par le biais de la Sécurité sociale des indépendants. Les exploitants agricoles dépendent de la Mutualité Sociale Agricole.
Les membres des professions libérales réglementées cotisent au régime de base coordonné par la CNAVPL. La gestion des régimes complémentaires est ventilée selon des caisses sectorielles comme la CIPAV, la CARMF ou la CARPIMKO.
D’autres professions disposent d’organismes autonomes, à l’instar des avocats avec la CNBF, du personnel navigant avec la CRPN, ou des artistes-auteurs avec l’IRCEC.
Comment identifier sa caisse complémentaire spécifique ?
Afin de gérer efficacement vos démarches, il est nécessaire de connaître précisément votre groupe de protection sociale complémentaire.
Au sein du régime Agirc-Arrco, la gestion opérationnelle est déléguée à différents groupes de protection sociale. Pour connaître votre organisme, vous pouvez utiliser l’outil en ligne Connaître ma caisse de retraite en y indiquant vos nom, prénom et numéro de Sécurité sociale.
Lors d’une création d’entreprise ou d’une première embauche, l’employeur doit identifier l’institution de retraite complémentaire pour paramétrer la Déclaration sociale nominative. La recherche s’effectue en inscrivant le numéro SIREN ou SIRET.
Il est également possible de vérifier vos cotisations en examinant votre bulletin de salaire à travers les lignes relatives à la Tranche 1, la Tranche 2, la CEG et la CET.
Méthode de vérification et nouveautés 2026
La vérification régulière de votre historique de cotisation permet de prévenir les erreurs de calcul au moment du départ.
Il est fortement recommandé de relire votre historique année après année pour déceler les anomalies, les trous de carrière ou les trimestres non validés. Les oublis concernent souvent des emplois saisonniers, des jobs étudiants, des stages ou des périodes de chômage.
En cas d’anomalie, vous devez rassembler le justificatif adéquat avant de formuler une demande de régularisation auprès de la caisse concernée.
L’année 2026 apporte une évolution importante dans les modalités de calcul de la pension pour les assurés ayant élevé des enfants. Cette réforme assouplit l’évaluation du salaire annuel moyen dans le régime de base.
Désormais, pour un assuré ayant eu un enfant, le calcul s’établit sur la base des 24 meilleures années au lieu de 25. Pour deux enfants ou plus, le décompte s’effectue sur les 23 meilleures années.
Cette amélioration est prise en compte de manière automatique par les outils informatiques. Une régularisation rétroactive s’appliquera ultérieurement si nécessaire, sans démarche particulière de votre part.
Pour récapituler la démarche, connectez-vous au portail unique Info Retraite ou à l’application mobile. Prenez ensuite connaissance de vos régimes, vérifiez votre relevé année par année et intégrez les nouvelles règles de calcul parentales.
 Fin de carrière et retraite : que devient votre mutuelle TNS ?
 Pourquoi souscrire à l'épargne retraite collective ?
 Revalorisation des retraites en 2024 : quelles perspectives pour les seniors ?
 Comment débloquer une assurance vie pour payer une maison de retraite ?
 Fonctionnement de la pension de réversion en 2022