
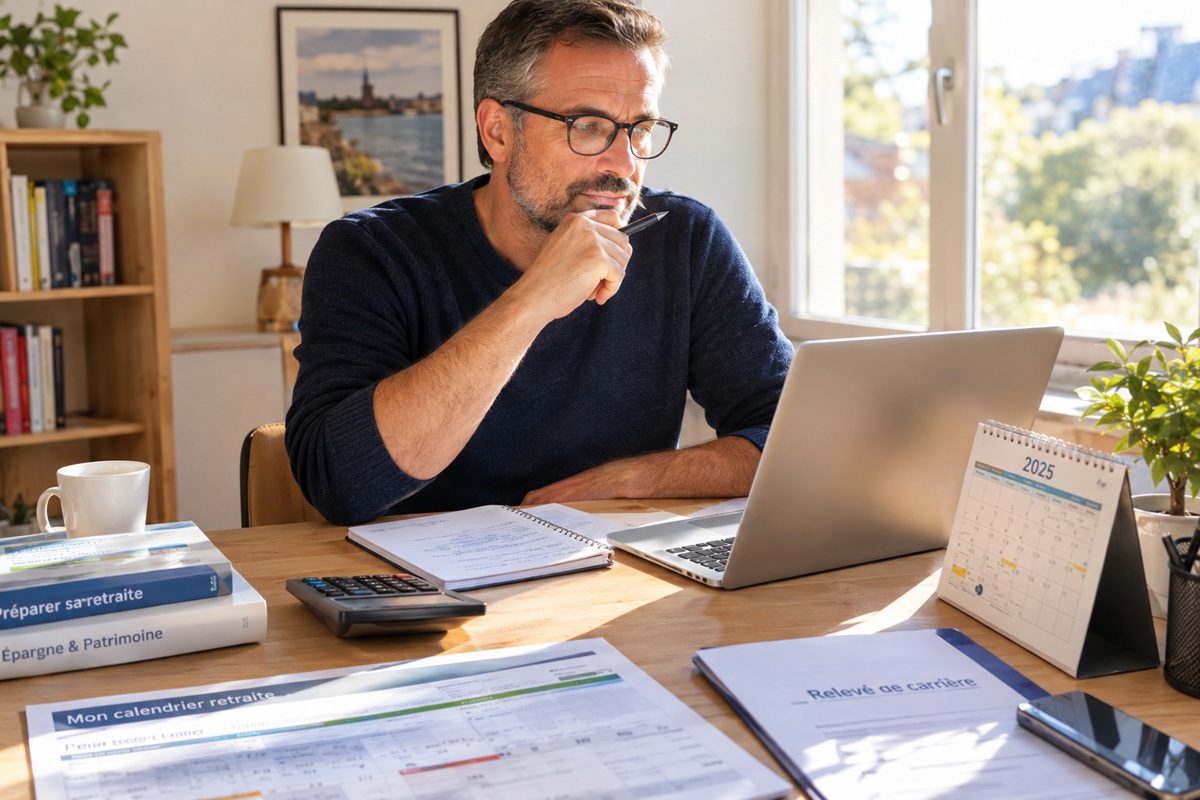
Chaque personne résidant en France pense un jour au moment de sa fin de carrière. Préparer son départ demande une bonne compréhension des règles en vigueur. Les démarches paraissent parfois complexes en raison des changements réglementaires successifs. Pour percevoir une pension complète, vous devez accumuler un nombre précis de périodes cotisées tout au long de votre vie professionnelle.
La réglementation fixe la durée d’assurance requise en fonction de votre date d’arrivée au monde. Ce système permet d’adapter l’effort de cotisation aux évolutions démographiques. Découvrez le fonctionnement de ce calcul afin de planifier votre départ en toute sérénité.
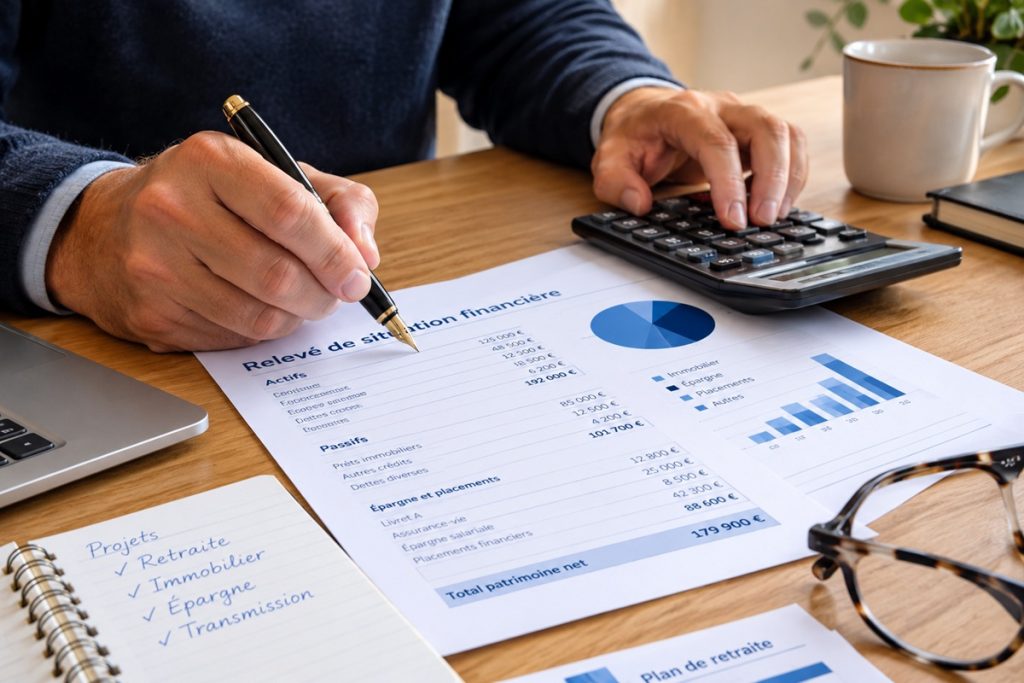
Les fondamentaux : qu’est-ce qu’un trimestre et qu’est-ce que le « taux plein » ?
Pour comprendre vos droits, vous devez d’abord maîtriser les notions de base du système français.
La notion de trimestre validé
Un trimestre de retraite ne correspond pas à trois mois de travail civil. Les caisses de retraite calculent vos trimestres à partir de vos revenus soumis à cotisations. Vous pouvez également obtenir des trimestres assimilés lors de périodes d’interruption d’activité comme le chômage, la maladie ou la maternité. Vous ne pouvez pas valider plus de 4 trimestres par an.
Le mécanisme du taux plein
Le taux plein désigne le pourcentage maximal appliqué à votre salaire de référence pour calculer votre pension de base. Dans le régime général, ce taux s’élève à 50%. Pour en bénéficier, vous devez remplir une condition de durée d’assurance ou atteindre un âge limite. Si vous partez sans le nombre de trimestres requis, votre pension subit une réduction définitive appelée décote.
La condition d’âge et de durée
Pour liquide vos droits au meilleur tarif, vous devez atteindre l’âge légal de départ et cumuler la durée d’assurance fixée pour votre génération. À défaut, vous pouvez attendre l’âge de 67 ans. À cet âge précis, la caisse vous accorde automatiquement le taux plein, même s’il vous manque des trimestres.
Le nombre de trimestres requis selon votre année de naissance
La durée minimale de cotisation varie selon votre année de naissance. Les règles se sont endurcies au fil des réformes pour accompagner l’allongement de l’espérance de vie.
La durée requise pour chaque génération
Les personnes nées en 1960 doivent valider 167 trimestres, soit 41 ans et 9 mois de travail. Si vous êtes né entre le 1er janvier et le 31 août 1961, votre durée s’élève à 168 trimestres. Pour les personnes nées entre le 1er septembre 1961 et le 31 décembre 1962, le total monte à 169 trimestres.
Les générations nées en 1963 et 1964 doivent valider 170 trimestres. Si votre naissance se situe entre le 1er janvier et le 31 mars 1965, la durée reste fixée à 170 trimestres. Si vous êtes né entre le 1er avril et le 31 décembre 1965, vous devez accumuler 171 trimestres.
À partir de l’année 1966, la durée maximale atteint 172 trimestres, ce qui représente exactement 43 années complètes de cotisations.
Les ajustements réglementaires
Les lois modifient régulièrement le calendrier de montée en charge des durées de cotisation. Certaines générations bénéficient d’aménagements spécifiques sur l’âge légal ou sur la durée totale. Il convient donc de vous référer aux tableaux officiels mis à jour.
Âge légal et durée d’assurance : un binôme indissociable
Le moment de votre départ dépend à la fois de votre âge et de votre nombre de trimestres.
L’évolution de l’âge légal
L’âge légal représente le seuil avant lequel vous ne pouvez pas demander votre retraite de base, sauf dispositif particulier. Cet âge augmente progressivement selon votre année de naissance pour passer de 62 ans à 64 ans.
Les conséquences d’un départ incomplet
Si vous choisissez de partir dès l’âge légal sans avoir réuni tous vos trimestres, vous subissez une pénalité. La caisse applique une décote sur votre pension qui diminue votre revenu mensuel de manière permanente. Pour éviter cette baisse, vous pouvez prolonger votre activité professionnelle afin de valider les trimestres manquants.
Les exceptions et départ anticipé
Certains assurés peuvent partir plus tôt grâce aux régimes de carrière longue. Si vous avez commencé à travailler avant 16, 18, 20 ou 21 ans, vous pouvez solliciter une retraite anticipée sous réserve de réunir une durée d’assurance cotisée spécifique. Des règles assouplies existent aussi pour les personnes en situation d’inaptitude ou de handicap.
Comment optimiser et compléter son nombre de trimestres ?
Si votre relevé affiche des manques, plusieurs solutions vous permettent d’augmenter votre total de trimestres.
Les majorations pour enfants
Élever des enfants vous donne droit à des avantages spécifiques. La maternité et l’éducation apportent des trimestres de majoration qui s’ajoutent à votre compte. Ces bonus permettent à de nombreuses femmes de valider leur durée d’assurance plus rapidement.
Le rachat de trimestres
Vous pouvez acheter des trimestres pour compléter vos années d’études supérieures ou les années incomplètes. Cette démarche payante porte le nom de versement pour la retraite. Elle permet de réduire ou d’annuler la décote. Réfléchissez bien avant de vous engager car le coût s’avère parfois élevé.
Vérifier son relevé de carrière
Consultez régulièrement votre relevé de situation individuelle en ligne sur le site officiel de l’Assurance Retraite. Vérifiez la présence de toutes vos périodes travaillées et signalez rapidement les erreurs ou les omissions à votre caisse.
En définitive, le nombre de trimestres requis pour la retraite dépend directement de votre année de naissance. Les règles imposent de valider entre 167 et 172 trimestres pour obtenir une pension complète. Une bonne préparation vous permettra d’anticiper la date de votre départ et de faire valoir l’ensemble de vos droits sans mauvaise surprise. Rendez-vous sur votre espace personnel en ligne pour contrôler votre relevé de carrière.
 Comment voyager avec des aides auditives sereinement ?
 Assurance obsèques : anticiper ses funérailles pour protéger ses proches
 Comment trier les papiers d’un parent décédé sans rien perdre ?
 Liste des caisses de retraite en France : le répertoire complet
 Quel accompagnement choisir pour une personne âgée ?